Bundesgrundsteuermodell verfassungskonform - Veröffentlichung der Urteile zur Grundsteuer „Bundesmodell"
Der Bundesfinanzhof (BFH) hegt keine verfassungsrechtlichen Bedenken gegen das auch in Sachsen eingesetzte „Bundesmodell“, das als Grundlage für die Ermittlung der Grundsteuer dient.
Am 10. Dezember 2025 veröffentlichte der BFH in drei Verfahren
(II R 25/24, II R 31/24 und II R 3/25) seine Entscheidungen. Eines dieser Verfahren stammte aus Sachsen.
Die Kläger bemängelten, dass die Finanzverwaltung bei der Festsetzung der Grundsteuer auf pauschale Durchschnittswerte zurückgreife, was ihrer Ansicht nach zu unrealistischen Wertansätzen und damit zu überhöhten Steuerbelastungen führe.
Inhaltlich stand insbesondere die Frage im Mittelpunkt, ob ein Verstoß gegen den allgemeinen Gleichheitsgrundsatz gemäß Art. 3 Abs. 1 GG vorliegt. Der BFH verweist hierzu auf die wiederholte Rechtsprechung des Bundesverfassungsgerichts.:
"Die Bemessungsgrundlage muss so gewählt und ausgestaltet sein, dass sie den mit
der Steuer verfolgten Belastungsgrund in der Relation der Wirtschaftsgüter
zueinander realitätsgerecht abbildet. Der Gesetzgeber darf bei der Ausgestaltung
generalisierende, typisierende und pauschalierende Regelungen treffen, ohne allein
schon wegen der damit unvermeidlich verbundenen Härten gegen den allgemeinen
Gleichheitssatz zu verstoßen. Er darf sich grundsätzlich am Regelfall orientieren und
ist nicht gehalten, allen Besonderheiten durch Sonderregelungen Rechnung zu
tragen. Der Gesetzgeber kann Praktikabilitätserwägungen Vorzug vor Gesichtspunkten
der Ermittlungsgenauigkeit einräumen und dabei auch beträchtliche
Bewertungs- und Ermittlungsunschärfen in Kauf nehmen, um die Festsetzung und
Erhebung der Steuer handhabbar zu halten."
Auch an der formellen Rechtmäßigkeit hat der BFH keine Zweifel.
Die ausführliche Pressemitteilung zur Entscheidung lesen Sie unter folgendem Link:
Veröffentlichung der Urteile zur Grundsteuer „Bundesmodell"
Die Urteile können unter diesem Link eingesehen werden: Urteile Bundesfinanzhof
Festsetzung der Grundsteuer bei Eigentumswechsel
Hinweise
Oft wird der Gemeindeverwaltung die Fragestellung herangetragen, wie bei einem Eigentumswechsel innerhalb eines Kalenderjahres die Steuerpflicht geregelt ist und warum der neue Eigentümer noch keine Steuerbescheid erhalten hat.
Im § 9 Abs. 1 des Grundsteuergesetzes ist eindeutig geregelt, dass die Grundsteuer nach den Verhältnissen zu Beginn des Kalenderjahres festzusetzen ist. Es handelt sich hierbei um das sogenannte Stichtagsprinzip. Dies bedeutet, dass sich die Höhe und der Steuerschuldner ausschließlich nach den Verhältnissen zu Beginn des Kalenderjahres richtet. Änderungen nach dem 01.01. eines Kalenderjahres können sich erst für die Grundsteuer des nächsten Kalenderjahres auswirken. Grundlage für die Steuererhebung durch die Gemeinde selbst ist das Vorliegen eines Grundsteuermessbetragsbescheides durch das Finanzamt Zwickau. Das Finanzamt teilt der Gemeinde nach jedem Eigentumswechsel den neuen Steuermessbetrag, das Datum des Inkrafttretens des neuen Steuermessbescheides und die aktuellen Eigentümer für das jeweilige Grundstück mit. Bis zu diesem Zeitpunkt gilt der bestehende Grundsteuerbescheid mit der Verpflichtung zur Begleichung der Grundsteuervorauszahlung fort.
Erst mit Vorliegen des neuen Grundsteuermessbescheides erfolgt durch die Gemeinde auch eine rückwirkende Korrektur der Grundsteuern und ein eventuell entstandenes Guthaben wird selbstverständlich erstattet.
Das Sächsische Staatsministerium für Finanzen teilte den Kommunen mit, dass aus technischen Gründen es den sächsischen Finanzämtern leider noch nicht möglich ist, im Jahr 2025 eingetretene Änderungen einschließlich Grundsteuerbefreiungen zu bearbeiten und die erforderlichen Bescheide zu erlassen.
Das betrifft auch die Übertragung des Eigentums an den Grundstücken, sodass möglicherweise die bisherigen Eigentümer mit den Grundsteuervorauszahlungen belastet werden, da auch den Gemeinden keine geänderten Eigentümerdaten übermittelt werden können.
Die Finanzverwaltung selbst informiert hierzu unter „Allgemeines“ auf www.finanzamt.sachsen.de bzw. www.grundsteuer.sachsen.de.
Weitere Informationen
Veröffentlichung
Bild zur Meldung
Downloads
Mehr über
Weitere Meldungen
S 283, Fahrbahnerneuerung westlich Wildenfels – Verkehrsfreigabe
Fr, 18. September 2026
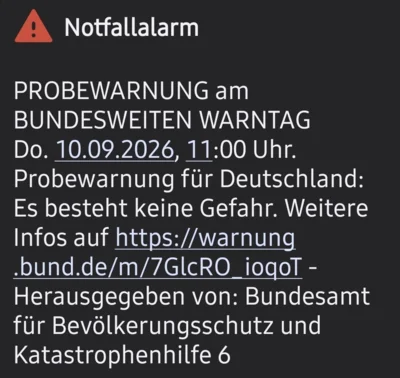
Bundesweiter Warntag 2026
Mi, 16. September 2026